Domain ztmg.de kaufen?
Wir ziehen mit dem Projekt
ztmg.de um.
Sind Sie am Kauf der Domain
ztmg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ztmg.de kaufen?
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
Welche Kreditanbieter bieten die besten Konditionen für Verbraucherkredite?
Es gibt viele Kreditanbieter, die gute Konditionen für Verbraucherkredite anbieten, wie z.B. Banken, Online-Kreditplattformen und Kreditgenossenschaften. Um die besten Konditionen zu finden, sollte man verschiedene Angebote vergleichen, um Zinsen, Laufzeiten und Gebühren zu berücksichtigen. Es ist ratsam, sich vor der Kreditaufnahme ausführlich zu informieren und individuelle Angebote einzuholen. **


Ähnliche Suchbegriffe für Verbraucherkredite
Top-Angebote
Produkte zum Begriff Verbraucherkredite:
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Eickhoff ReichertzDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
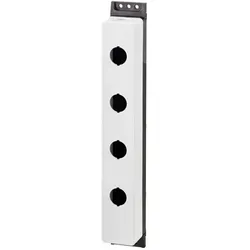
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die gängigen Kreditkonditionen und Zinssätze für Verbraucherkredite?
Die gängigen Kreditkonditionen für Verbraucherkredite variieren je nach Kreditgeber und Bonität des Kreditnehmers. Die Zinssätze können zwischen 2% und 20% liegen, abhängig von verschiedenen Faktoren wie Kreditwürdigkeit, Laufzeit des Kredits und Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um die besten Konditionen für einen Verbraucherkredit zu erhalten. **
-
Welche rechtlichen Bestimmungen gelten in Bezug auf Bearbeitungsgebühren für Verbraucherkredite?
Bearbeitungsgebühren für Verbraucherkredite sind seit 2014 in Deutschland unzulässig. Dies wurde durch mehrere Gerichtsurteile bestätigt. Verbraucher können Bearbeitungsgebühren zurückfordern, wenn sie diese bereits gezahlt haben. **
-
Welche Auswirkungen haben die aktuellen Finanzierungsbedingungen auf die Immobilienbranche, die Unternehmensentwicklung und die Verbraucherkredite?
Die aktuellen Finanzierungsbedingungen haben einen starken Einfluss auf die Immobilienbranche, da niedrige Zinsen die Nachfrage nach Immobilienkäufen und -investitionen erhöhen. Für Unternehmen können günstige Finanzierungsmöglichkeiten Wachstum und Expansion erleichtern, während restriktivere Bedingungen die Entwicklung und Investitionen bremsen können. Verbraucherkredite werden durch niedrige Zinsen begünstigt, da sie die Kreditkosten senken und die Kreditvergabe erleichtern, während höhere Zinsen die Verbraucherbelastung erhöhen und die Kreditnachfrage dämpfen können. **
-
Wie lange ist die übliche Rückzahlungsfrist für Verbraucherkredite? Welche Faktoren können die Rückzahlungsfrist für ein Darlehen beeinflussen?
Die übliche Rückzahlungsfrist für Verbraucherkredite beträgt in der Regel zwischen 12 und 84 Monaten. Die Faktoren, die die Rückzahlungsfrist beeinflussen können, sind die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die Art des Darlehens (z.B. Autokredit, Hypothek). **

Wie lange sollte die optimale Kreditlaufzeit für eine Immobilienfinanzierung sein? Gibt es Empfehlungen zur Gestaltung der Kreditlaufzeit für private Verbraucherkredite?
Die optimale Kreditlaufzeit für eine Immobilienfinanzierung hängt von individuellen Faktoren wie Einkommen, Zinsen und Tilgungsfähigkeit ab. Im Allgemeinen wird eine Laufzeit von 20-30 Jahren empfohlen, um die monatlichen Raten erschwinglich zu halten. Für private Verbraucherkredite wird empfohlen, die Laufzeit so kurz wie möglich zu wählen, um Zinskosten zu minimieren und schneller schuldenfrei zu sein. **
Welche Vorschriften und Regelungen sind im Bankrecht hinsichtlich der Verbraucherkredite zu beachten? Wie gestaltet sich die Haftung und Verantwortlichkeit einer Bank im Falle von fehlerhaften Anlageberatungen?
Im Bankrecht sind vor allem die Vorschriften des Verbraucherkreditgesetzes zu beachten, die unter anderem Transparenz und Fairness bei der Kreditvergabe sicherstellen. Zudem müssen Banken die gesetzlichen Regelungen zur Kreditwürdigkeitsprüfung und zur Höchstgrenze der Zinsen einhalten. Im Falle von fehlerhaften Anlageberatungen haftet die Bank für entstandene Schäden, wenn sie ihre Beratungspflichten verletzt hat. Die Verantwortlichkeit der Bank kann je nach Schwere des Fehlers zu Schadensersatzansprüchen führen und im schlimmsten Fall auch zu einer Haftung für Vermögensverluste des Kunden. Es ist daher wichtig, dass Banken ihre Ber **
Top-Angebote
Produkte zum Begriff Verbraucherkredite:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Eickhoff ReichertzDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
-
Welche Kreditanbieter bieten die besten Konditionen für Verbraucherkredite?
Es gibt viele Kreditanbieter, die gute Konditionen für Verbraucherkredite anbieten, wie z.B. Banken, Online-Kreditplattformen und Kreditgenossenschaften. Um die besten Konditionen zu finden, sollte man verschiedene Angebote vergleichen, um Zinsen, Laufzeiten und Gebühren zu berücksichtigen. Es ist ratsam, sich vor der Kreditaufnahme ausführlich zu informieren und individuelle Angebote einzuholen. **
-
Was sind die gängigen Kreditkonditionen und Zinssätze für Verbraucherkredite?
Die gängigen Kreditkonditionen für Verbraucherkredite variieren je nach Kreditgeber und Bonität des Kreditnehmers. Die Zinssätze können zwischen 2% und 20% liegen, abhängig von verschiedenen Faktoren wie Kreditwürdigkeit, Laufzeit des Kredits und Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um die besten Konditionen für einen Verbraucherkredit zu erhalten. **
-
Welche rechtlichen Bestimmungen gelten in Bezug auf Bearbeitungsgebühren für Verbraucherkredite?
Bearbeitungsgebühren für Verbraucherkredite sind seit 2014 in Deutschland unzulässig. Dies wurde durch mehrere Gerichtsurteile bestätigt. Verbraucher können Bearbeitungsgebühren zurückfordern, wenn sie diese bereits gezahlt haben. **
Ähnliche Suchbegriffe für Verbraucherkredite
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Eaton Aufbaugehäuse, AutomatisierungDas Aufbaugehäuse von Eaton, Modell M22-FI4, ist eine robuste und vielseitige Lösung für die Industrieautomatisierung. Hergestellt aus hochwertigem Kunststoff und ausgestattet mit Edelstahlschrauben, bietet es eine zuverlässige und langlebige Konstruktion. Das Gehäuse ist für die Montage von bis zu vier Einbaustellen konzipiert und ermöglicht die Integration verschiedener Bedienelemente wie Drucktasten, Wahltasten und Leuchtmelder. Die durchdachte Gestaltung umfasst eine rückseitige und seitliche Leitungseinführung, die eine flexible Installation ermöglicht. Mit einem ansprechenden Design in RAL 7035 und anthrazitfarbenem Gehäuseunterteil fügt sich das Produkt harmonisch in verschiedene Umgebungen ein. Das Aufbaugehäuse ist nicht nur funktional, sondern auch für den Einsatz in anspruchsvollen industriellen Anwendungen geeignet. - Hergestellt aus hochwertigem Kunststoff mit Edelstahlschrauben für erhöhte Langlebigkeit - Bietet Platz für bis zu vier Einbaustellen, ideal für verschiedene Bedienelemente - Flexible Leitungseinführungen: 1 x M20 rückseitig und 2 x M20 seitlich - Geeignet für den Einsatz in Industrieautomatisierungsanwendungen.32,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ceag Leuchtensockel, AutomatisierungCeag Sicherheitst. Leuchtensockel GHG4101901R0295 Hersteller: Ceag Sicherheitst. Bezeichnung: Leuchtensockel Typ: GHG4101901R0295 Ceag Sicherheitst. Leuchtensockel GHG4101901R0295: weitere Details , EAN: 4250217402890.179,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben die aktuellen Finanzierungsbedingungen auf die Immobilienbranche, die Unternehmensentwicklung und die Verbraucherkredite?
Die aktuellen Finanzierungsbedingungen haben einen starken Einfluss auf die Immobilienbranche, da niedrige Zinsen die Nachfrage nach Immobilienkäufen und -investitionen erhöhen. Für Unternehmen können günstige Finanzierungsmöglichkeiten Wachstum und Expansion erleichtern, während restriktivere Bedingungen die Entwicklung und Investitionen bremsen können. Verbraucherkredite werden durch niedrige Zinsen begünstigt, da sie die Kreditkosten senken und die Kreditvergabe erleichtern, während höhere Zinsen die Verbraucherbelastung erhöhen und die Kreditnachfrage dämpfen können. **
-
Wie lange ist die übliche Rückzahlungsfrist für Verbraucherkredite? Welche Faktoren können die Rückzahlungsfrist für ein Darlehen beeinflussen?
Die übliche Rückzahlungsfrist für Verbraucherkredite beträgt in der Regel zwischen 12 und 84 Monaten. Die Faktoren, die die Rückzahlungsfrist beeinflussen können, sind die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die Art des Darlehens (z.B. Autokredit, Hypothek). **
-
Wie lange sollte die optimale Kreditlaufzeit für eine Immobilienfinanzierung sein? Gibt es Empfehlungen zur Gestaltung der Kreditlaufzeit für private Verbraucherkredite?
Die optimale Kreditlaufzeit für eine Immobilienfinanzierung hängt von individuellen Faktoren wie Einkommen, Zinsen und Tilgungsfähigkeit ab. Im Allgemeinen wird eine Laufzeit von 20-30 Jahren empfohlen, um die monatlichen Raten erschwinglich zu halten. Für private Verbraucherkredite wird empfohlen, die Laufzeit so kurz wie möglich zu wählen, um Zinskosten zu minimieren und schneller schuldenfrei zu sein. **
-
Welche Vorschriften und Regelungen sind im Bankrecht hinsichtlich der Verbraucherkredite zu beachten? Wie gestaltet sich die Haftung und Verantwortlichkeit einer Bank im Falle von fehlerhaften Anlageberatungen?
Im Bankrecht sind vor allem die Vorschriften des Verbraucherkreditgesetzes zu beachten, die unter anderem Transparenz und Fairness bei der Kreditvergabe sicherstellen. Zudem müssen Banken die gesetzlichen Regelungen zur Kreditwürdigkeitsprüfung und zur Höchstgrenze der Zinsen einhalten. Im Falle von fehlerhaften Anlageberatungen haftet die Bank für entstandene Schäden, wenn sie ihre Beratungspflichten verletzt hat. Die Verantwortlichkeit der Bank kann je nach Schwere des Fehlers zu Schadensersatzansprüchen führen und im schlimmsten Fall auch zu einer Haftung für Vermögensverluste des Kunden. Es ist daher wichtig, dass Banken ihre Ber **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.